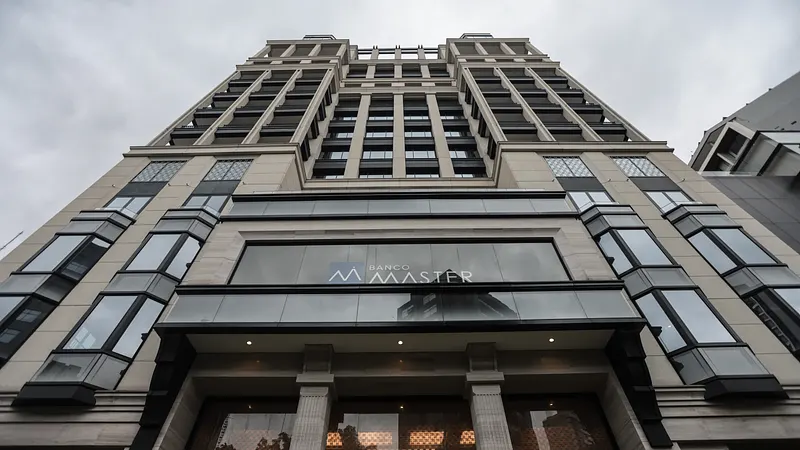
Segundo reportagem do g1, um ano após o Banco Central decretar a liquidação extrajudicial do Banco Master, parte dos clientes ainda tenta recuperar suas economias, e outros, mesmo tendo recebido o dinheiro de volta, perderam a confiança no sistema financeiro. A liquidação deu início ao maior acionamento da história do Fundo Garantidor de Créditos (FGC), com estimativa inicial de 1,6 milhão de credores e R$ 41 bilhões em garantias a pagar.
O caso foi além da crise bancária. A Polícia Federal investiga uma estrutura suspeita de produzir documentos falsos para inflar artificialmente o patrimônio do banco, além da venda de R$ 12,2 bilhões em carteiras de crédito ao Banco de Brasília (BRB) que, segundo a investigação, não teriam lastro. Há ainda suspeitas de corrupção, lavagem de dinheiro, ameaças e invasão de dispositivos informáticos. O dono do banco, Daniel Vorcaro, é alvo de um inquérito no Supremo Tribunal Federal (STF), que também envolve políticos e cita ministros da Corte.
Clientes relatam perdas e medo de voltar a investir
Em Niterói, na Região Oceânica do Rio de Janeiro, a aposentada Eugênia Fernandes, de 44 anos morando na mesma casa, vendeu seu único imóvel em abril de 2024 para se aproximar dos filhos. Com aposentadoria e pensão que somavam dois salários mínimos, ela buscava uma renda mensal complementar. Segundo a família, o atendimento foi feito em uma agência do Bradesco, com a participação de uma assessora da corretora Ágora, do mesmo grupo.
Ao todo, R$ 500 mil foram aplicados em um único CDB do Banco Master, com vencimento em três anos e juros pagos mensalmente. A família só soube que o título era do Master em 21 de novembro de 2025, três dias após a liquidação, em uma mensagem enviada pela corretora pelo WhatsApp. Com a liquidação, os pagamentos de juros foram interrompidos, e Eugênia passou a depender dos filhos para cobrir despesas de R$ 7 mil a R$ 8 mil por mês.
Como o valor aplicado era o dobro do limite de cobertura do FGC, de R$ 250 mil por CPF e por instituição, pelo menos metade ficou fora da garantia. A família diz que não recebeu orientação sobre esse limite. Eugênia também relata que o abalo emocional agravou problemas de saúde, com dois procedimentos cirúrgicos e um quadro de depressão.
"Nenhum cliente deveria ser colocado diante de um risco que não compreende."
A frase é do relato da própria família, que entrou com processo contra a Ágora questionando a recomendação do CDB, considerado incompatível com o perfil conservador da aposentada. Procurado, o Bradesco informou que não comenta o caso.
O servidor público Felipe Cândido, de 50 anos, no Rio de Janeiro, não tinha CDBs do Master, mas mantinha cerca de R$ 6 mil em uma conta no Will Bank, banco digital do mesmo grupo, liquidado em janeiro de 2026. Com o bloqueio, ficou sem acesso ao dinheiro e chegou a ter a energia cortada. Recebeu os valores poucos dias após uma reportagem sobre seu caso, sem juros nem correção. Desde então, passou a guardar suas economias na poupança da Caixa e disse ter perdido a confiança nos bancos digitais.
Pagamentos do FGC e novas regras de venda
O FGC começou a pagar credores do Master em 19 de janeiro de 2026. No balanço mais recente, o fundo informou ter devolvido R$ 28,8 bilhões a pouco mais de 570 mil credores, o equivalente a 98,89% do valor previsto e a 94% dos beneficiários. Os pagamentos também alcançaram o Master de Investimento (R$ 11,2 bilhões a 305 mil credores) e o Banco Pleno (R$ 4,6 bilhões a 139 mil beneficiários).
Especialistas apontam que a garantia do fundo era usada como argumento de venda, o que levou a oferta de títulos mais rentáveis até a investidores conservadores. Em setembro de 2025, entrou em vigor uma norma da Anbima que proíbe apresentar a proteção do FGC como principal atrativo de um produto e exige informar quem emitiu o título, os riscos e as condições de resgate. A entidade, porém, ainda não tem dados consolidados sobre mudanças reais nos produtos oferecidos.
Em abril de 2026, o Conselho Monetário Nacional aprovou a Resolução nº 5.295, que obriga bancos muito dependentes do FGC a manter parte dos recursos em títulos públicos federais. A exigência começou em julho de 2026, com 5%, e deve chegar a 100% em julho de 2028. Para a economista Ione Amorim, do Instituto de Defesa do Consumidor (Idec), as mudanças são importantes, mas não bastam para eliminar os riscos que permitiram o crescimento do Master.
Servidores e punições
Institutos de previdência também foram atingidos. Levantamentos identificaram cerca de R$ 1,87 bilhão em letras financeiras do Master, que não têm a proteção do FGC. Entre os maiores investidores estão o Rioprevidência, com R$ 970 milhões, e a Amprev, do Amapá, com R$ 400 milhões. Operações do Rioprevidência passaram a ser investigadas pela Polícia Federal.
Servidores do Rio de Janeiro também relatam descontos continuados em salários após quitar empréstimos ligados ao Credcesta, cartão de benefício consignado do grupo. Em outubro, o governo fluminense publicou decreto para suspender cobranças indevidas, mas a medida depende da análise de cada contrato e não garante a devolução do que já foi cobrado. A Defensoria Pública do Rio ajuizou ação civil pública e, segundo o órgão, já obteve decisões para suspender novos contratos, enquanto a devolução depende da Justiça.
Em setembro de 2026, a Comissão de Valores Mobiliários (CVM) aplicou multas superiores a R$ 200 milhões a Daniel Vorcaro, ao Banco Master, a familiares do ex-banqueiro e a outros envolvidos. Em nota, a autarquia afirmou ter sido o primeiro órgão de Estado a julgar um processo sancionador sobre o caso e disse que outras apurações seguem em andamento.
Para o executivo Zeca Doherty, CEO da Anbima, o episódio mostrou os limites da fiscalização diante de fraudes.
"O Master foi um caso de fraude. Mesmo os mecanismos mais rigorosos de controle não estão imunes à atuação de pessoas mal-intencionadas com objetivo deliberado de burlar regras."