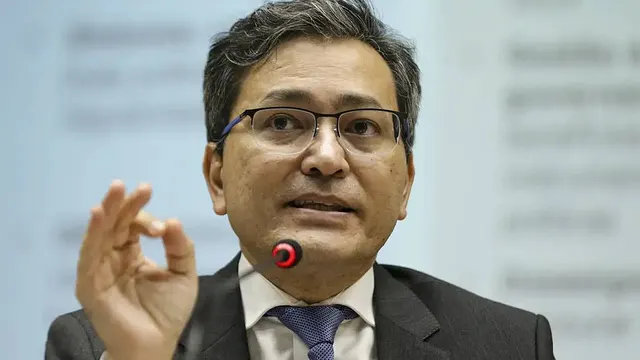
O ministro da Fazenda, Dario Durigan, defendeu nesta terça-feira (17) a revisão de isenções e regimes diferenciados previstos na reforma tributária como forma de reduzir a alíquota de referência da Contribuição sobre Bens e Serviços (CBS). O tributo substituirá o PIS e a Cofins a partir de 2027. A fala foi feita durante audiência na Comissão de Assuntos Econômicos (CAE) do Senado.
Alíquota calculada pelo TCU ficou acima do previsto
O Tribunal de Contas da União (TCU) calculou a alíquota de referência da CBS em 11,3%, acima da estimativa anterior de 9,21%. O resultado levou parlamentares a questionar os impactos da nova tributação sobre o consumo. Durigan afirmou que o percentual ficou acima do esperado por causa das isenções e dos regimes diferenciados concedidos a determinados setores.
Pela lei que regulamenta a reforma, a substituição dos tributos atuais pela CBS não deve aumentar nem reduzir a carga total. Por isso, os produtos e setores sem benefício precisam ser tributados a uma alíquota maior para compensar a arrecadação que deixa de entrar com as reduções e isenções.
O ministro disse que a alíquota máxima é de 11,3% e que a média será de 8,5%. Segundo ele, o governo avalia rever benefícios tributários para ampliar a base de arrecadação e permitir a redução do percentual.
Revisão anual e definição no Senado
A legislação prevê que a alíquota seja definida todos os anos até a implementação plena da reforma, em 2033. Assim, o TCU deverá apresentar uma nova alíquota para 2028. Durigan afirmou que a Receita Federal enviará ao tribunal, no próximo ano, as bases de cálculo, e que o TCU seguirá a metodologia aprovada.
"A alíquota está alta? Ótimo. Vamos revisitar."
Na audiência, Durigan disse que a Receita tem uma lista de reduções de base de cálculo, isenções e regimes diferenciados que pode ser revisada e defendeu a diminuição do regime diferenciado em alguns casos.
O senador Eduardo Braga (MDB-AM), relator da proposta na CAE, afirmou que os senadores foram surpreendidos pelo percentual de 11,3%, que superou as projeções consideradas durante a discussão da reforma. Ele disse que o debate será aprofundado. A definição final depende de resolução do Senado, que tem até 15 de dezembro para decidir.
Mudança no prazo de pagamento em 2027
O Ministério da Fazenda pretende enviar ao Congresso um projeto de lei complementar que concede às empresas 30 dias adicionais para concluir o pagamento da CBS no primeiro ano de funcionamento do novo sistema, 2027. Pela proposta, a empresa pagaria um valor estimado no mês seguinte ao da operação e faria o acerto definitivo no mês posterior. Uma venda feita em janeiro, por exemplo, teria a estimativa recolhida em fevereiro e o pagamento concluído em março.
A medida busca evitar problemas de caixa causados pelas novas regras de aproveitamento de créditos. Com a reforma, o uso do crédito ficará condicionado ao recolhimento do imposto pelo fornecedor, o que pode criar um intervalo entre a operação e a liberação do crédito. Segundo a Receita Federal, o prazo maior dará às empresas mais tempo para conferir os valores devidos e os créditos disponíveis. A proposta ainda depende de aprovação do Congresso.
A expectativa da Receita é que as dificuldades diminuam com o split payment, mecanismo que separará e recolherá o imposto automaticamente no momento do pagamento. A entrada em funcionamento está prevista a partir de agosto de 2027.
A CBS é a parcela federal do novo Imposto sobre Valor Agregado (IVA). A outra parte, o Imposto sobre Bens e Serviços (IBS), será cobrada por estados e municípios.